Domain sulfit.de kaufen?
Wir ziehen mit dem Projekt
sulfit.de um.
Sind Sie am Kauf der Domain
sulfit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sulfit.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
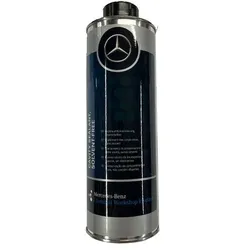
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Systane Hydration ohne KonservierungsmittelAnwendungsgebiet von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel dienen zur Befeuchtung der Augenoberfläche und zur Nachbenetzung weicher Kontaktlinsen (einschließlich Silikon-Hydrogel-Kontaktlinsen). Trockene Augen können entstehen, wenn die Augen zu wenig Tränenflüssigkeit produzieren, deren Zusammensetzung nicht intakt ist oder die Augenoberfläche irritiert ist. Ist der Tränenfilm dauerhaft gestört, entsteht zu viel Reibung an der Augenoberfläche und es kommt zu Bindehautrötungen und Augenentzündungen. Auch Kontaktlinsen werden dann zunehmend schlecht vertragen. Eine langanhaltende Linderung der Symptome trockener Augen bieten Systane Hydration ohne Konservierungsmittel. Insbesondere für trockene Augen mit erhöhtem Feuchtigkeitsbedarf sind die Augentropfen gut geeignet. Dank der einzigartigen Kombination aus HP-Guar + Hyaluronsäure lindern sie die Symptome langanhaltend und unterstützen die Regeneration beschädigter Zellen. Systane Hydration ohne Konservierungsmittel sind kontaktlinsenverträglich und können daher auch während des Tragens von Kontaktlinsen angewendet werden. Dank des Drop-Tainers® ist das Eintropfen ins Auge einfach. Wirkungsweise von Systane Hydration ohne KonservierungsmittelSystane Hydration ohne Konservierungsmittel bietet dank Hyaluronsäure und HP-Guar einen höheren Schutz vor Austrocknung gegenüber Hyaluronsäure allein. Die Anwendung von Systane Hydration ohne Konservierungsmittel mit zweifach wirksamer, weiterentwickelter Befeuchtungsformel bietet langanhaltende Linderung bei moderaten, chronischen Symptomen von trockenen Augen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Systane Hydration ohne Konservierungsmittel: Natriumhyaluronat,Polyethylenglykol400,Propylenglykol,Hydroxypropyl-Guar,Sorbitol,Aminomethylpropanol, Borsäure, Natriumborat, Kaliumchlorid, Natriumchlorid, gereinigtes Wasser. Ohne Konservierungsstoffe.GegenanzeigenBei bekann21,59 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Mercedes-Benz Konservierungsmittel 1l A000986727010Mercedes-Benz Original-TeilWiederverschließbarSprühfertigInhalt 1 lVom autorisierten Mercedes-Benz Händler Das Mercedes-Benz Logo und Mercedes-Benz sind eingetragene Marken der Mercedes-Benz Group AG. Hinweis Preisangabe Der durchgestrichene Preis entspricht der unverbindlichen Preisempfehlung (UVP) des Herstellers37,50 €*Versand: 6,60 €Sichere Weiterleitung zum Anbieter
-
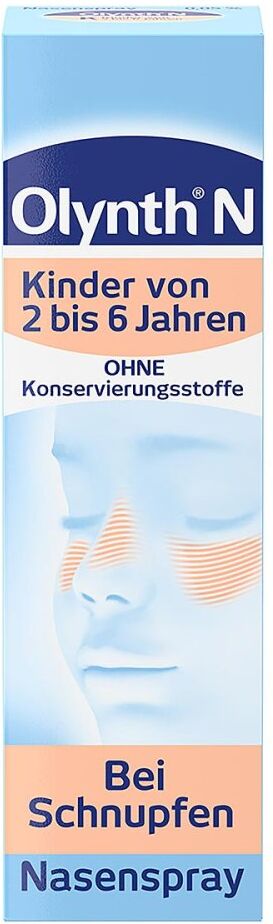
Olynth 0,05% N ohne KonservierungsmittelAnwendungsgebiet von Olynth 0,05% N ohne KonservierungsmittelDas Präparat ist ein Mittel zur Anwendung in der Nase (Rhinologikum) und enthält das Alpha-Sympathomimetikum Xylometazolin.Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung.Das Arzneimittel wird angewendetzur Abschwellung der Nasenschleimhaut (Kurzzeitbehandlung) bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) oder allergischem Schnupfen (Rhinitis allergica)zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Das Präparat ist für Kinder zwischen 2 und 6 Jahren bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten0.5 mg Xylometazolin hydrochlorid0.44 mg XylometazolinDinatrium hydrogenphosphat 2-Wasser Hilfstoff (+)Glycerol Hilfstoff (+)Hyaluronsäure, Natriumsalz Hilfstoff (+)Natrium chlorid Hilfstoff (+)Natrium dihydrogenphosphat 2-Wasser Hilfstoff (+)Wasser, gereinigt Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werdenwenn Sie überempfindlich (allergisch) gegen Xylometazolin oder einen der sonstigen Bestandteile des Präparates für Kinder sind.wenn Sie unter einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca, trockener Entzündung der Nasenschleimhaut mit Borkenbildung) leiden.nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen.bei Säuglingen und Kleinkindern unter 2 Jahren.DosierungAnwendungsempfehlung von Olynth 0,05% N ohne Konservierungsmittel:1. Entfernen Sie zunächst die Schutzkappe.2. Vor dem erstmaligen Gebrauch muss zunächst der Sprühmechanismus mehrfach betätigt werden, bis ein gleichmäßiger Sprühnebel austritt. Dieser Schritt muss bei den weiteren Anwendungen nicht wiederholt werden.3. Putzen Sie Ihrem Kind vor der Anwendung die Nase.4. Führen Sie die Sprühöffnung ins Nasenloch2,30 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ROTHENBERGER Konservierungsmittel ROPULS Chemie - 1500000162ProduktbeschreibungZur chemischen Reinigung von Trinkwasserleitungen.AnwendungsvorteileSchützt das SystemEinsatzbereichZum Erhalt des gereinigten Zustandes und zum Schutz des Systems.57,93 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.